Notícias
Com a aproximação do último trimestre do ano, preço pago ao produtor dá sinais de reação, mas pressão dos custos agrava prejuízos
Publicado em: 30 Sep 2026
A sobreoferta de carne suína no mercado doméstico, que tem castigado o produtor independente desde o início do ano, fez com que os preços do suíno vivo e das carcaças despencassem de forma contínua, chegando a uma situação inusitada no mês de setembro com a cotação da carcaça de frango no atacado superando o preço da carcaça suína (gráfico 1).
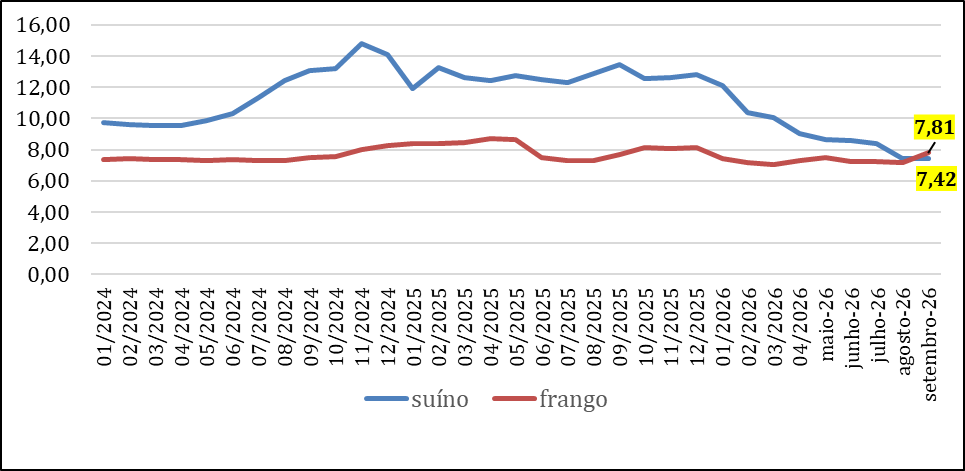
Destaque para o preço médio de setembro (até dia 18/09), com a carcaça de frango a R$7,81 e a suína a R$ 7,42.
Elaborado por Iuri P. Machado, com dados do CEPEA.
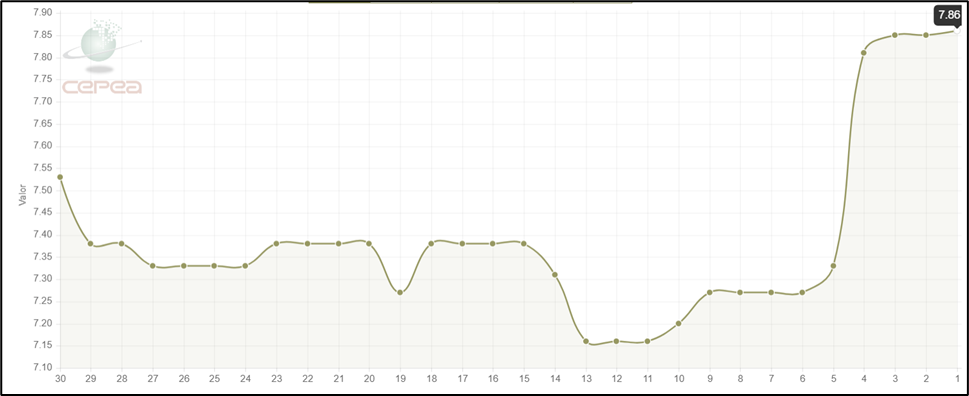
Porém, se analisarmos os movimentos do mercado nos últimos dias (gráfico 2), há um sinal de reação nas cotações do suíno vivo e da carcaça, que, embora ainda tímido parece consistente, visto que não ocorre na primeira semana do mês, quando a entrada dos salários aumenta a procura. Esta reação pode estar relacionada com a proximidade do último trimestre, época em que tradicionalmente a demanda aumenta. Não só os preços praticados, mas também as principais bolsas estaduais apresentaram reação nos valores de referência estabelecidos para a semana de 21 de setembro.
Se por um lado o preço do suíno apresenta viés de alta, por outro o preço dos principais insumos, milho e farelo de soja, também vêm subindo, com o milho chegando a 70 reais a saca de 60kg em Campinas (SP), e o farelo de soja ultrapassando os 2 mil reais por tonelada em estados produtores deste insumo (gráficos 3 e 4).
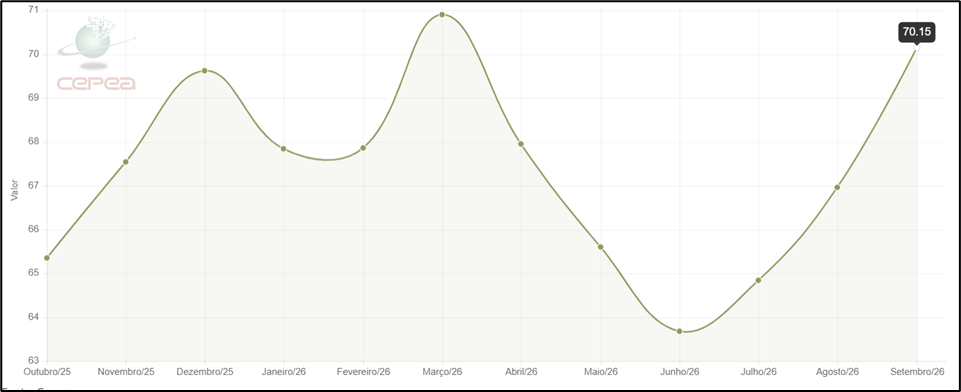
Fonte: CEPEA
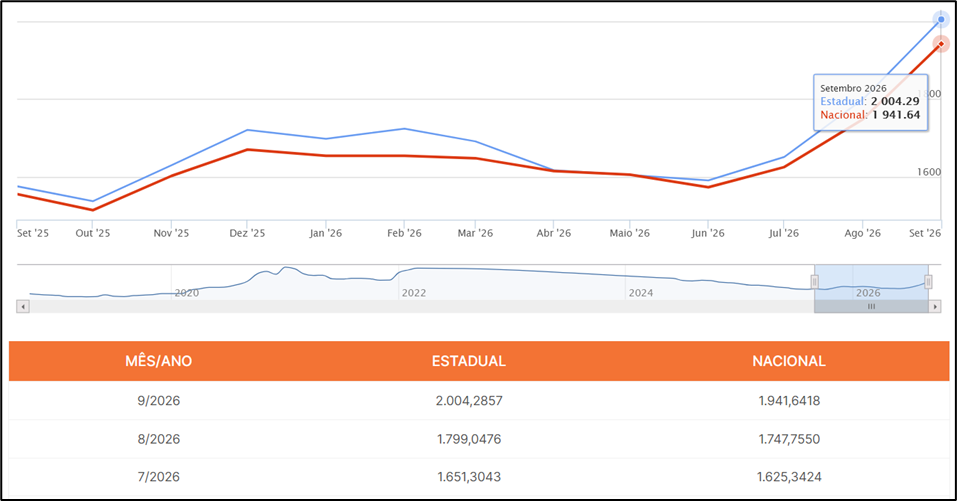
Fonte: Agrolink (https://www.agrolink.com.br/cotacoes/historico/go/farelo-de-soja-1ton)
Mas afinal, mesmo com safra recorde de milho e soja no Brasil na temporada 2025/26 e com estoques relativamente seguros destes grãos, por que esta alta observada nos últimos meses? A resposta está muito mais no futuro do que no presente. A expectativa de El Niño extremo para a safra 2026/27, além do nível de endividamento dos agricultores brasileiros, têm “antecipado uma precificação” para a próxima temporada. Por este motivo, qualquer movimento (alta ou baixa) das cotações dos grãos e seus derivados pode ocorrer nos próximos meses, dependendo do clima e do estabelecimento da safra brasileira. Ainda tem a colheita da safra estadunidense, recém iniciada, e que pode trazer mais ou menos pressão nos preços internacionais destas commodities no curtíssimo prazo. A consequência deste cenário de encarecimento dos principais insumos da atividade suinícola é o prejuízo contabilizado desde o início do ano pelos suinocultores independentes (tabela 1), prejuízo este que hoje já beira os 2 reais por quilograma produzido em algumas praças.
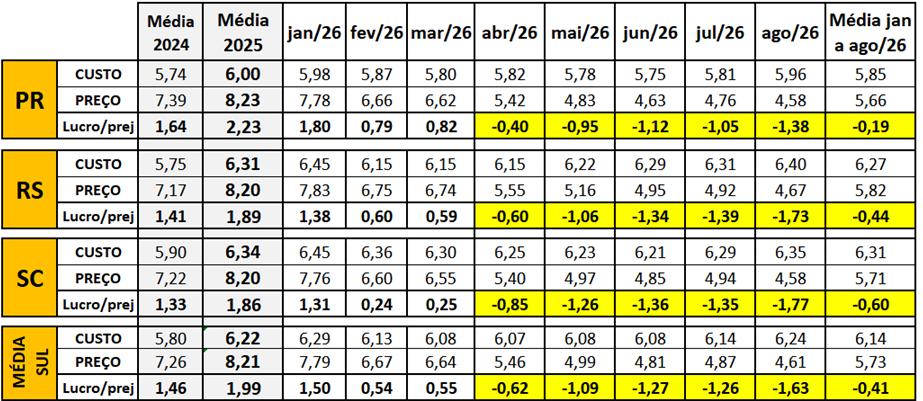
Elaborado por Iuri P. Machado com dados: Embrapa (custos), Cepea (preço do suíno)
O presidente da ABCS, Marcelo Lopes, explica que com oferta elevada de carne suína a crise do setor se prolonga e mostra situações inusitadas, como o fato de o frango estar mais caro do que o suíno no atacado. “Para agravar a situação dos suinocultores, os principais insumos da atividade têm encarecido significativamente nos últimos meses, aumentando ainda mais o prejuízo da atividade. O que pode amenizar a crise nos próximos meses é a maior demanda de fim de ano e parece que ela já se manifesta alguns dias antes de entrarmos no último trimestre”, conclui.
Nós respeitamos sua privacidade. Utilizamos cookies para coletar estatísticas de visitas para melhorar sua experiência de navegação. Saiba mais em nossa política de privacidade.
Li e Concordo